A composição do número.
Dados de entrada, premissas e fluxos preservados para conferir a execução.
Uma abordagem especializada para conectar a exposição financeira, os instrumentos de proteção e seus efeitos contábeis. Do desenho do modelo à conferência do resultado.
Principal, indexadores, taxas, amortizações e vencimentos precisam conversar entre si. A implantação organiza esses elementos e define o tratamento de cada operação, conforme os contratos e a política contábil validada.
Exemplos de escopo: dívidas em moeda estrangeira, IPCA ou taxa prefixada e swaps convencionais. A cobertura é definida na implantação.
Principal · Juros · Amortizações
Ponta ativa · Ponta passiva
Orçamentos, contratos, pedidos e recebimentos representam momentos diferentes da operação. O projeto começa por entender como a empresa identifica, acompanha e documenta o que pretende proteger.
Relações com NDFs simples e futuros são avaliadas conforme o caso. Associações complexas, novas metodologias e integrações têm escopo específico.
A rotina de fechamento ganha contexto quando a memória, as premissas e a conferência acompanham os lançamentos.
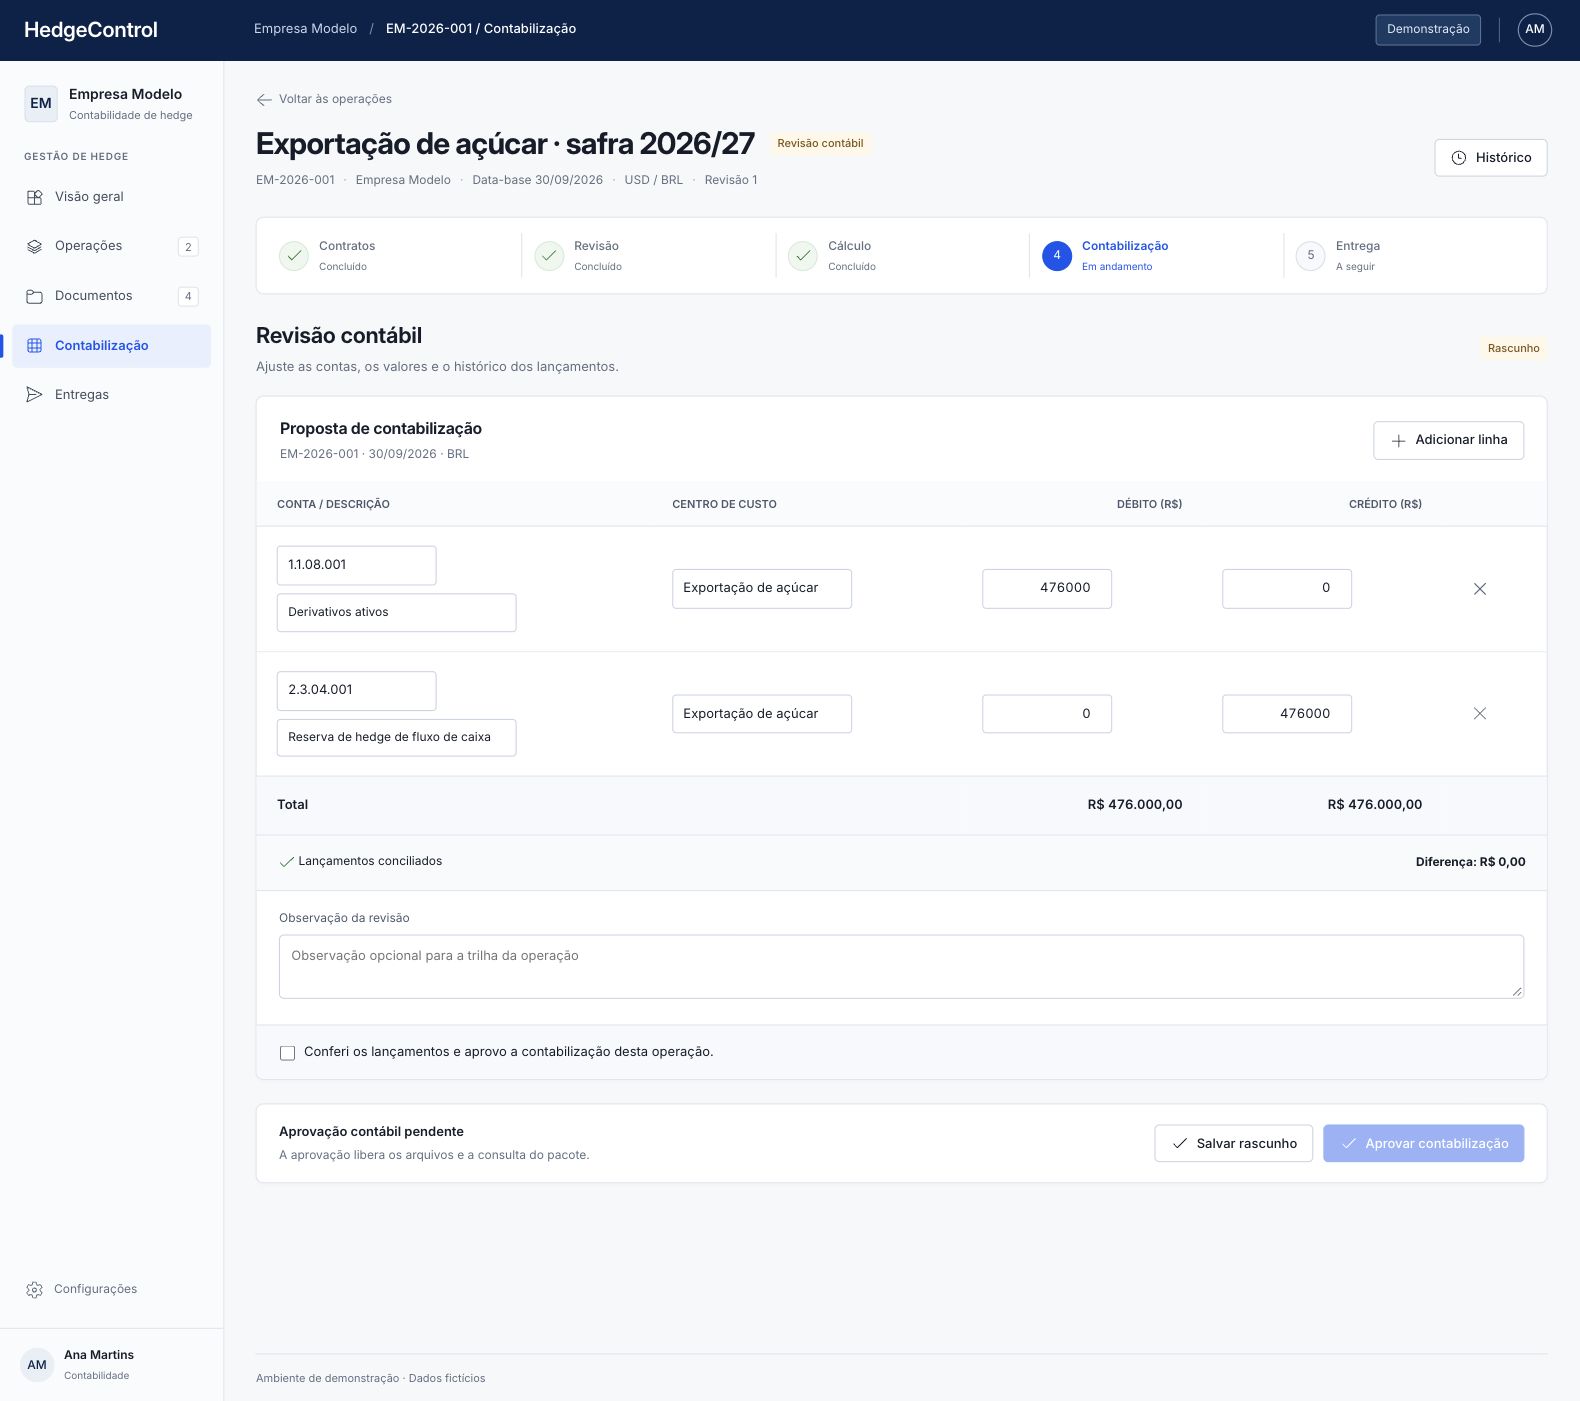
Demonstração do produto com dados fictícios.
Dados de entrada, premissas e fluxos preservados para conferir a execução.
Dados e propostas de contabilização passam pela validação dos profissionais designados.
Relatórios e exportações em Excel ou CSV, conforme o modelo contratado. Integrações com ERP são definidas em projeto específico.
Cada implementação combina regras de negócio, fontes de dados e critérios de validação.
O diagnóstico considera instrumentos com ou sem designação. A aplicação de hedge accounting depende dos requisitos contábeis e da política validada; a contratação de um sistema, por si só, não estabelece essa qualificação.
As saídas podem apoiar o fechamento por meio de relatórios e arquivos. Conectores, APIs e postagem automática são avaliados em escopo próprio, com responsabilidades e critérios de aceite definidos.
A cobertura é definida por modelo e estrutura contratual. Opções, alavancagem, combinações complexas e novas metodologias exigem avaliação específica antes de entrar no escopo.