Contabilidade e finanças
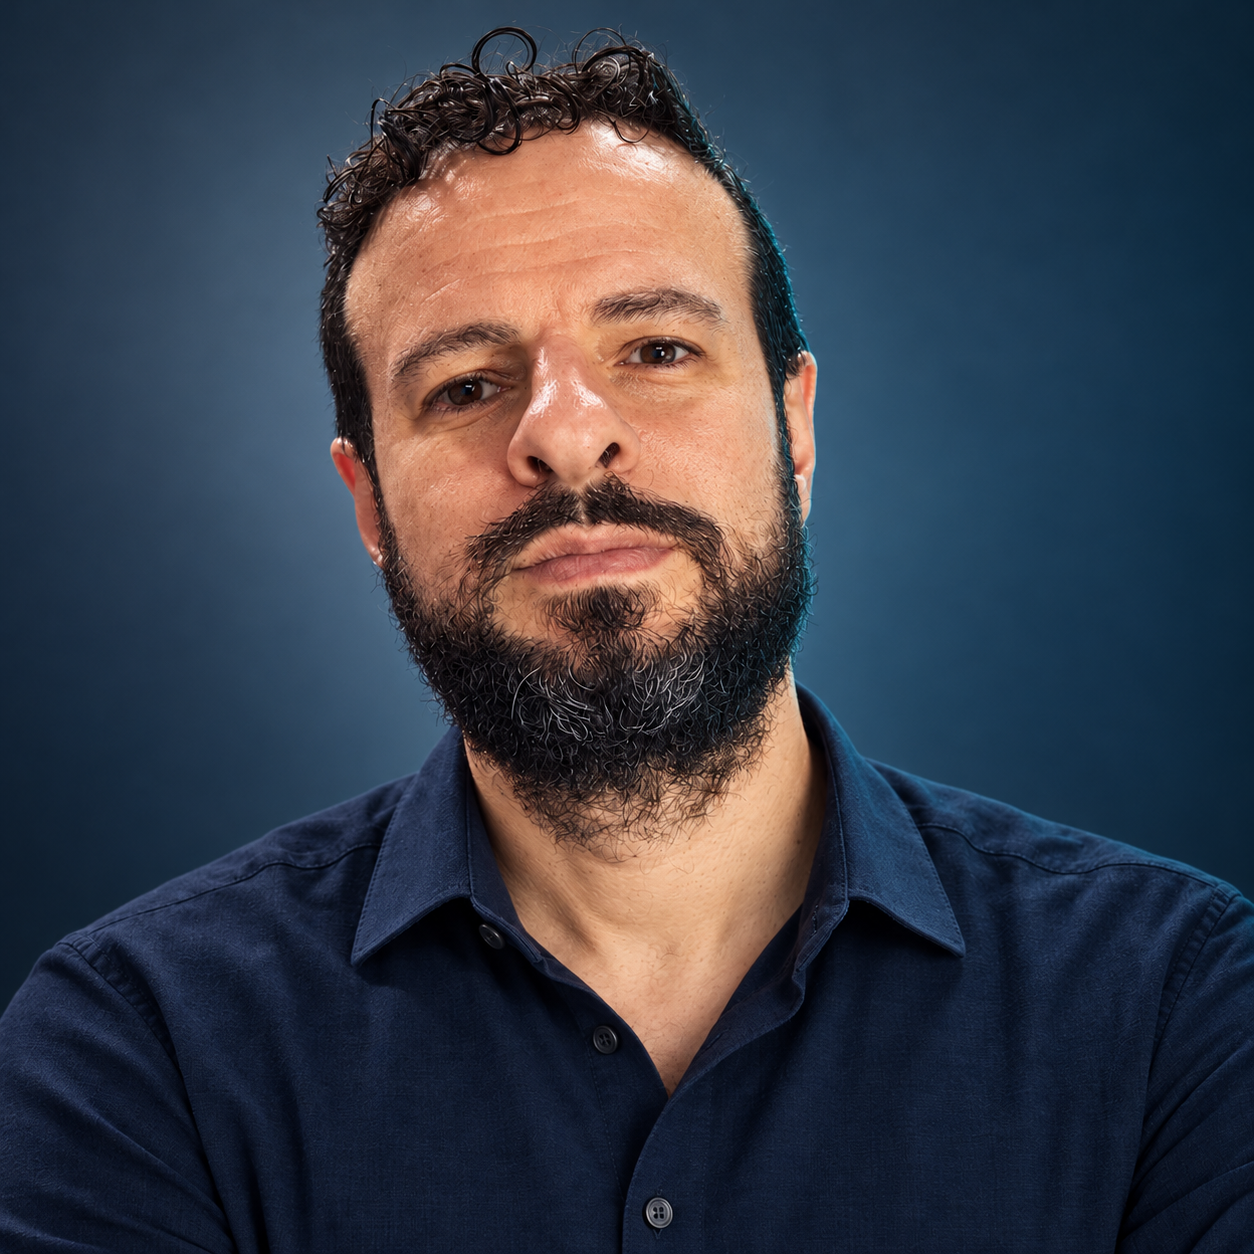
Eric Barreto
Doutor e mestre em Ciências Contábeis pela FEA-USP, professor do Insper. Autor de livros sobre instrumentos financeiros, valor justo, derivativos e hedge accounting.
Automatize cálculos de derivativos, confira a memória de cálculo e revise os lançamentos em uma única plataforma.
 HedgeControl Visão geral
Da leitura do contrato à revisão contábil, mantenha os dados, as decisões e as evidências no mesmo contexto.
Exposições, contratos e próximas ações. Uma leitura clara do que está em andamento.
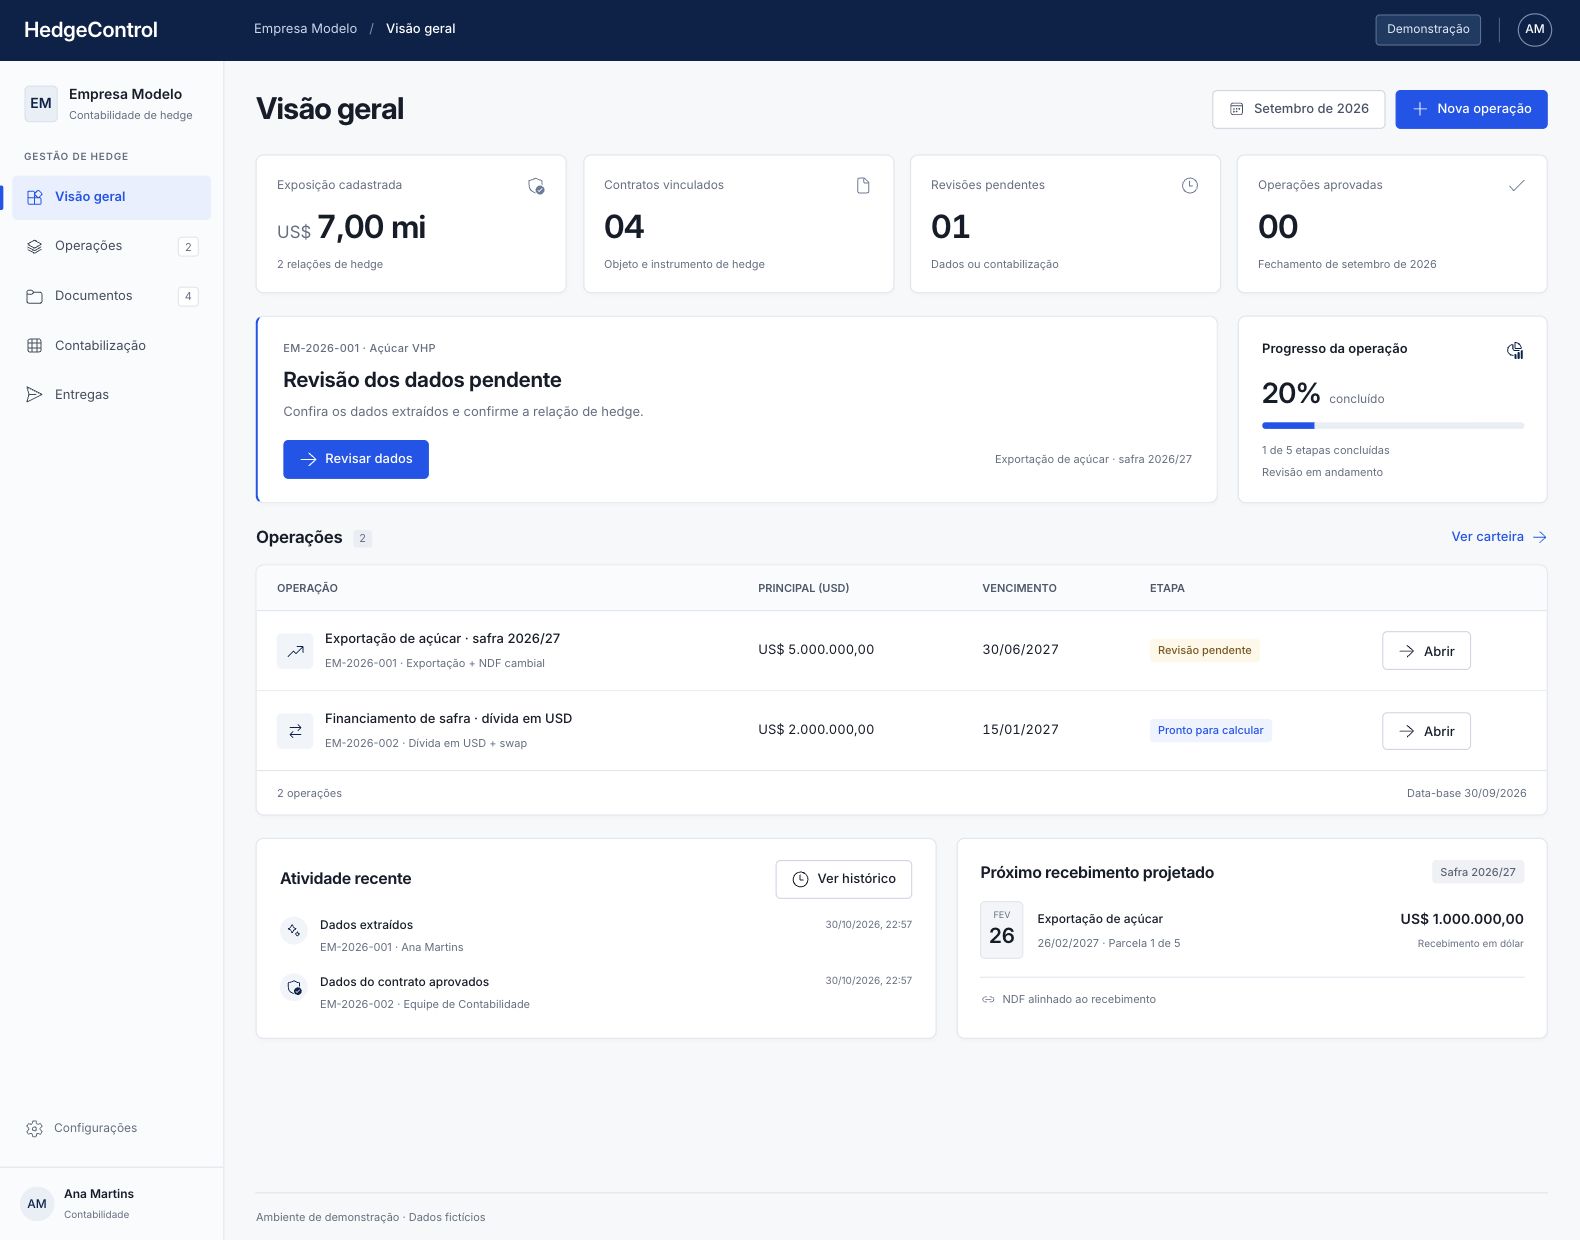
Telas capturadas na demonstração do produto. Contratos, valores e empresas do cenário são ilustrativos.
Encontre a origem. Entenda o cálculo. Acompanhe a revisão. A confiança começa quando cada resultado pode ser explicado.
Documentos vinculados aos dados da operação, disponíveis no momento da conferência.
Premissas, fluxos e memória de cálculo para acompanhar a composição do resultado.
Etapas de aprovação e histórico para manter a responsabilidade junto da informação.
Cinco etapas conectadas. Um caminho claro para a sua operação.
Experiência em contabilidade, derivativos e engenharia de software.
Doutor e mestre em Ciências Contábeis pela FEA-USP, professor do Insper. Autor de livros sobre instrumentos financeiros, valor justo, derivativos e hedge accounting.
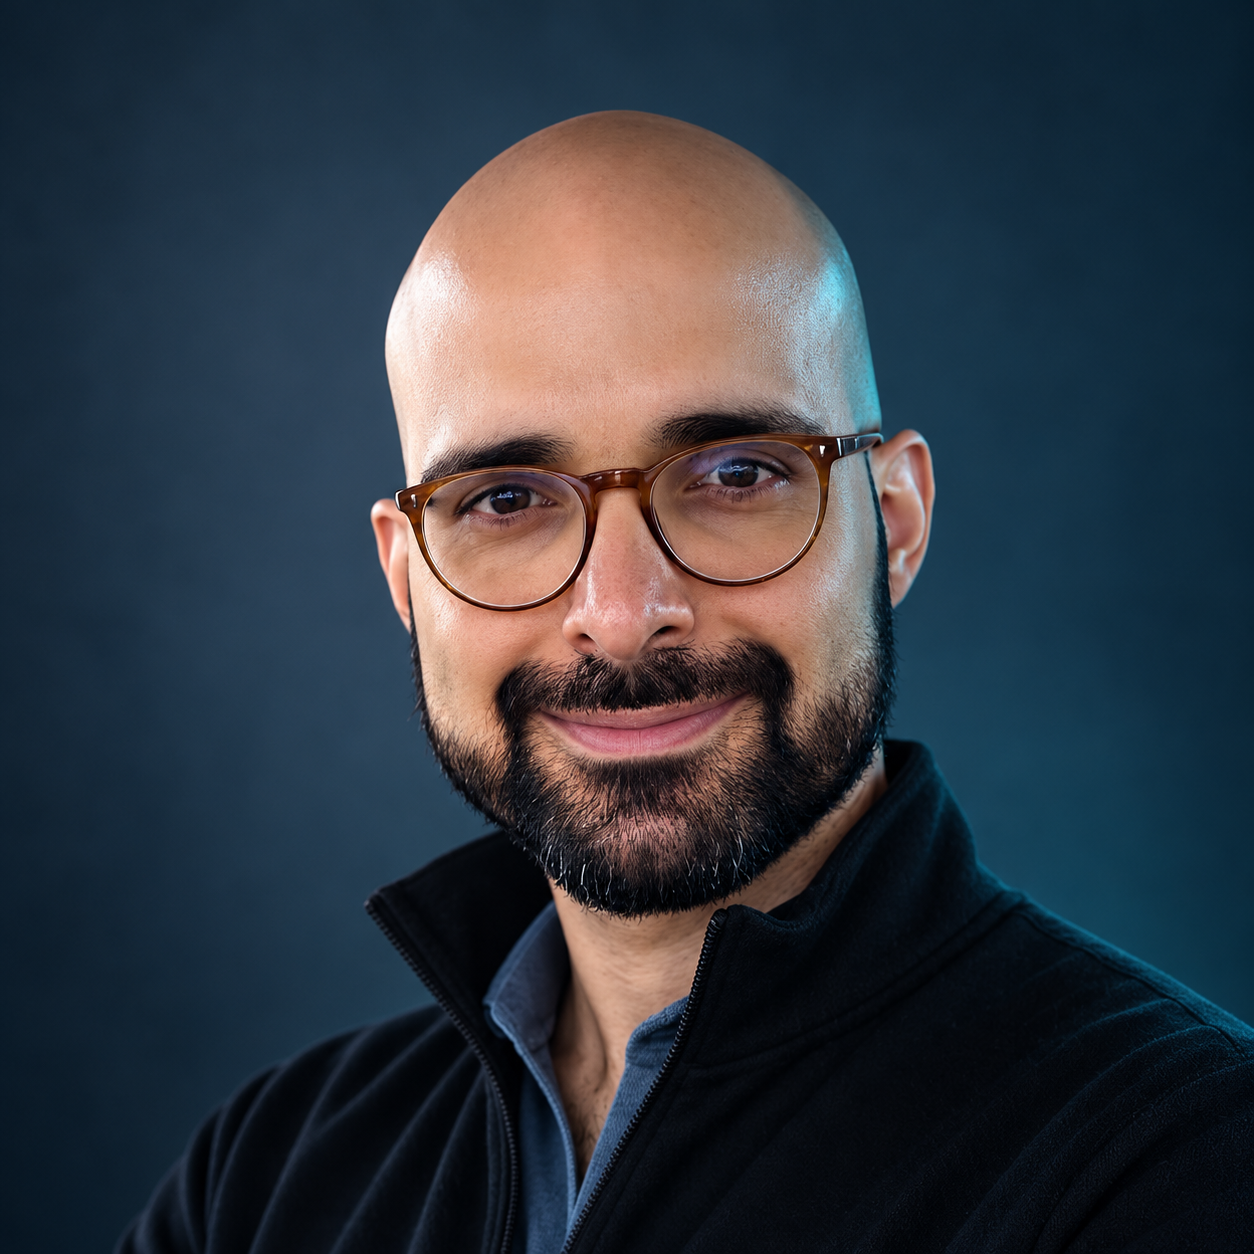
Mais de 25 anos de experiência em produtos digitais, arquitetura de software e liderança técnica. Atua na aplicação de inteligência artificial e automação em ambientes corporativos.
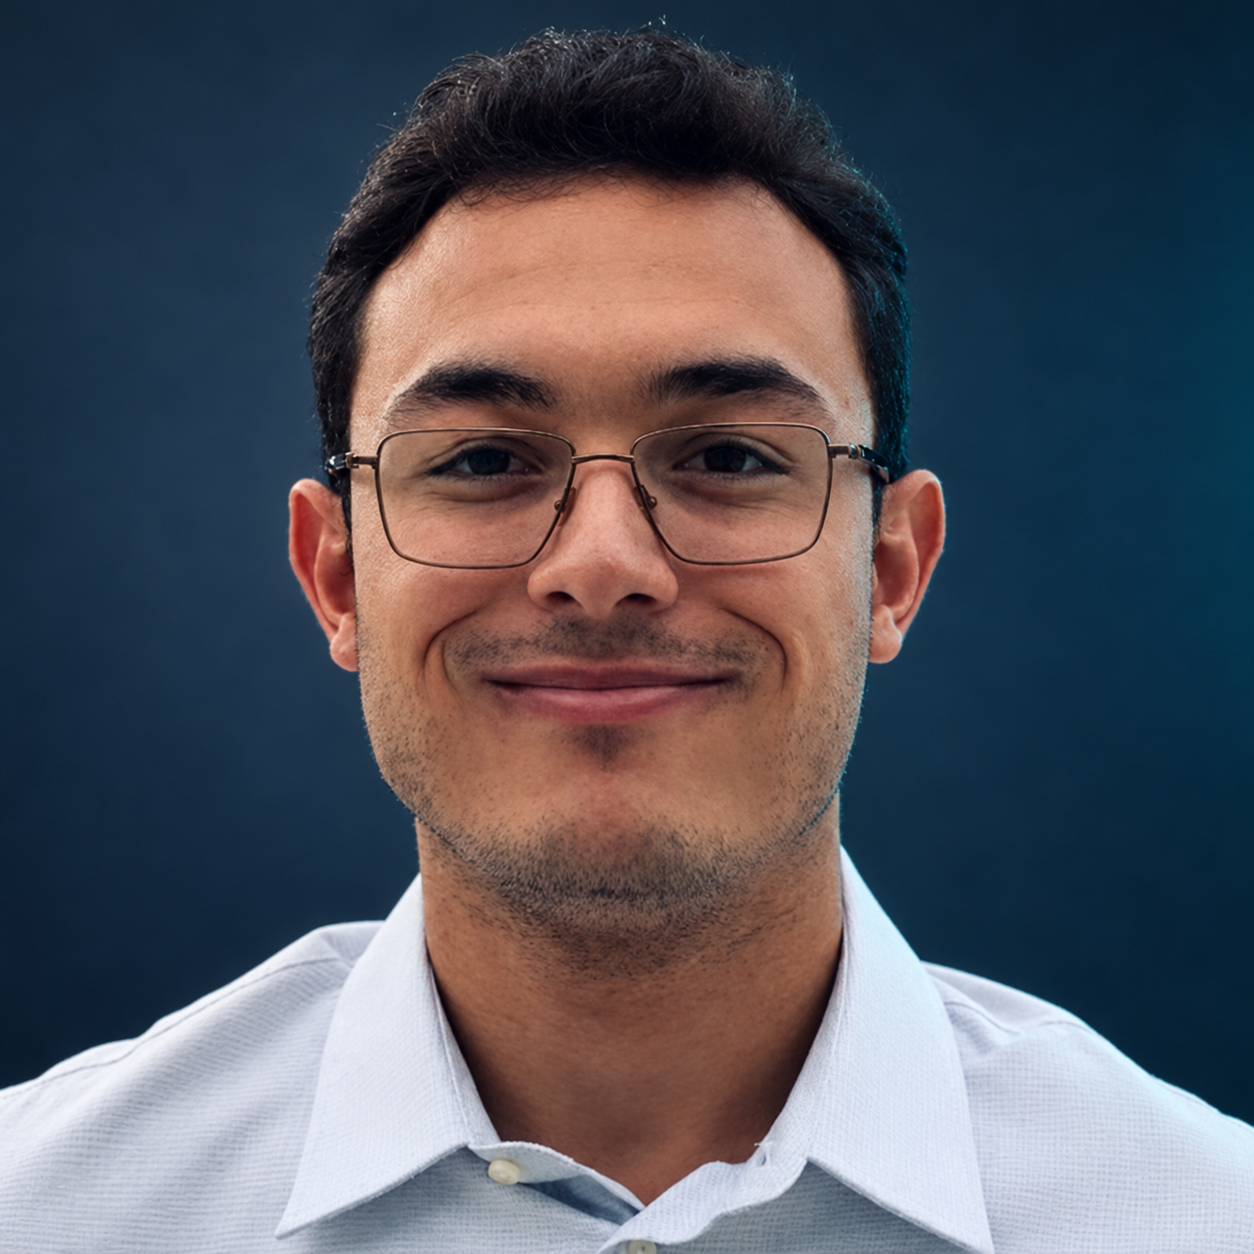
Mestre em Ciências Contábeis pela FECAP. Experiência em auditoria, consultoria, perícia e capacitação. Coautor e coordenador de obras sobre derivativos e hedge accounting.
Análises, exemplos e perguntas para quem precisa entender e explicar o resultado.
A planilha sobrevive porque deixa ver o caminho do cálculo. Um bom sistema precisa entregar essa mesma capacidade de investigação, com escala e governança.
Ler artigoA proteção econômica e a forma como seus efeitos aparecem nas demonstrações seguem lógicas diferentes. Entender essa distância muda a conversa sobre o fechamento.
Ler artigoUma faixa numérica pode virar um atalho perigoso. No modelo do IFRS 9, a análise de efetividade pede compreender a relação econômica e as fontes de inefetividade.
Ler artigo